Die Aussage, dass Immobilien der beste Schutz vor Inflation sind, bewahrheitet sich immer wieder. Eigennutzer entgehen der Mietpreisspirale und Vermieter geben die Kostensteigerungen beim Einkauf im Supermarkt durch Mieterhöhungen an die Mieter weiter. Diese Tatsache ist für alle Nicht-Eigentümer Grund genug, einen Immobilienerwerb zu überdenken. Werfen wir zunächst einen Blick auf die Fakten, das Thema Miete und Mieterhöhung.
Mieten in Österreich steigen kontinuierlich
Der Mietanstieg der letzten Jahre in Österreich fällt natürlich nicht in allen Bundesländern gleich aus. Laut Statistik Austria wohnte es sich im Jahr 2025 am preiswertesten in Kärnten und am teuersten in Vorarlberg.
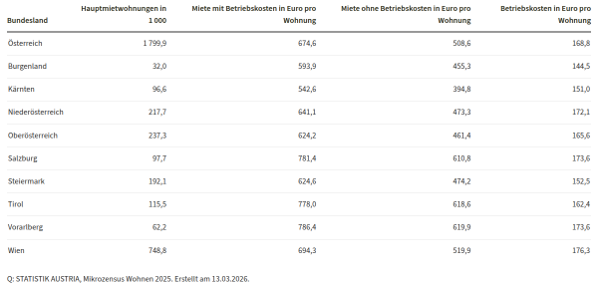
Bemerkenswert ist der Anstieg der durchschnittlichen Wohnkosten in Österreich im Zeitraum zwischen 2020 und 2025.
Wir sprechen in diesem Zeitraum bei der Miete pro Quadratmeter von einer durchschnittlichen Preissteigerung von 27 Prozent, pro Wohnung von durchschnittlich 26,5 Prozent im Vergleichszeitraum. Es stellt sich die Frage, bei welchen Mietern das Einkommen in dieser Zeit ebenfalls um diesen Prozentsatz gestiegen ist, um im günstigsten Fall keinen Einkommensverlust beim Haushaltsnettoeinkommen zu erleiden.
Gesetzlicher Mietdeckel soll Mieter schützen
Ein Krieg in Osteuropa und ein Krieg im Nahen Osten haben die eigentlich gezähmte Inflation durch unterbrochene Lieferketten und Rohstoffmangel kräftig angeheizt. Für viele Jahre war es geopolitisch und ökonomisch nicht mehr so volatil wie im Oktober 2026. Österreich bekommt auch ohne Drohnen die Auswirkungen dieser bewaffneten Konflikte, auch angeheizt durch einen nur bedingt kalkulierbaren amerikanischen Präsidenten, zu spüren. Einkaufen und Tanken ist teuer wie nie, das Budget im Geldbeutel schmilzt wie seit einigen Jahren das Eis auf den Gletschern. Vermieter versuchen natürlich bei Neubauten, die gestiegenen Materialkosten durch hohe Einstiegsmieten an die Mieter weiterzugeben.
Das
- Mietrechtliche Inflationslinderungsgesetz (5. MILG) und das
- Zivilrechtliche Indexierungsanpassungsgesetz (ZIAG)
sollen willkürliche Mietsteigerungen verhindern. Das 5. MILG sieht vor:
- Mietsteigerungen nur einmal jährlich am 1. April
- bei einer Inflation laut Verbraucherpreisindex (VPI 2020) über drei Prozent, darf der darüberliegende Teil nur zur Hälfte weitergegeben werden.
Bei preisgeschützten Wohnungen gilt eine Erhöhung von einem Prozent für das Jahr 2026. Die Details zu den neuen Regelungen gibt es auf der Homepage der Niederöstereichischen Arbeiterkammer.
Mietdeckel ist gut – die eigene Immobilie ist besser
Wie man es dreht und wendet, die eigene Immobilie ist der beste Schutz vor Inflation und Mieterhöhungen, auch oder gerade in Krisenzeiten. Das Argument, steigenden Mieten stehen steigende Zinsen gegenüber, zieht nicht. Wer clever ist, schreibt einen möglichst hohen Darlehensanteil über einen längeren Zeitraum, mindestens zehn Jahre, fest. Wer 20 Jahre Miete zahlt, hat am Ende der Laufzeit – nichts und muss weiter Miete bezahlen.. Wer in 20 Jahren ein Immobiliendarlehen tilgt, besitzt eine schulden- und damit zum Großteil kostenfreie Immobilie, die vermutlich auch noch im Wert gestiegen ist.
Die optimale Finanzierung als Schlüssel zum erfolgreichen Immobilienbesitz
Die Argumentation bis zu diesem Punkt ist schlüssig:
- Die eigene Immobilie vermeidet permanente Mieterhöhungen
- Wertsteigerung ist in der Regel impliziert
- Die Vergangenheit hat gezeigt, dass Sachwerte Krisenzeiten am besten überstehen
Immobilienerwerb und Baufinanzierungen sind für die meisten Menschen allerdings kein alltägliches Geschäft. Der eine oder andere mag bei dem Gedanken, sich mit einer Baufinanzierung beschäftigen zu müssen, schon den Gedanken wieder aufgeben. Die Banken, so hört man immer wieder, haben nicht die optimale Lösung für den Kunden, sondern den maximalen Ertrag für das Unternehmen im Hinterkopf.
Wie kann man also den Kauf einer Immobilie mit der Baufinanzierung in Österreich so gestalten, dass die finanzielle Seite bis zur Tilgung optimal gestaltet ist?
“Hypothekenmakler” – die unabhängigen Baufinanzierungsprofis von Optifin sind auf Lösungen spezialisiert
Hinter dem Begriff “Vergleichsportale” stecken keine Algorithmen, zumindest nicht nur, sondern Menschen. Profis, die sich mit dem Thema “Baufinanzierung in Österreich” perfekt auskennen, den Markt abdecken und für jeden Interessenten die optimale Lösung finden.
Für unseren Partner Optifin spielt es aus ökonomischer Sicht keine Rolle, wo er einen Baukredit platziert, er bekommt das gleiche Geld.
Für die Menschen bei Optifin geht es also nur darum, für die Interessenten die optimale Lösung zu finden. Nur wenn der Kunde seinen Wohnkredit bekommt, erhält der Vermittler sein Geld von der jeweiligen Bank. Das heißt im Umkehrschluss, für die damit verbundene Dienstleistung fallen für den potenziellen Darlehensnehmer keine zusätzlichen Kosten an.
Was spricht also dagegen, einen unverbindlichen Beratungstermin zu vereinbaren, einfach, um einmal auszuloten, wie viel Immobilie finanzierbar ist, welche Möglichkeiten es gibt und wie man der Mietpreisspirale entkommt?
